


Die passende Finanzierung für Ihre Traumimmobilie

Zuletzt aktualisiert: 18.11.2026
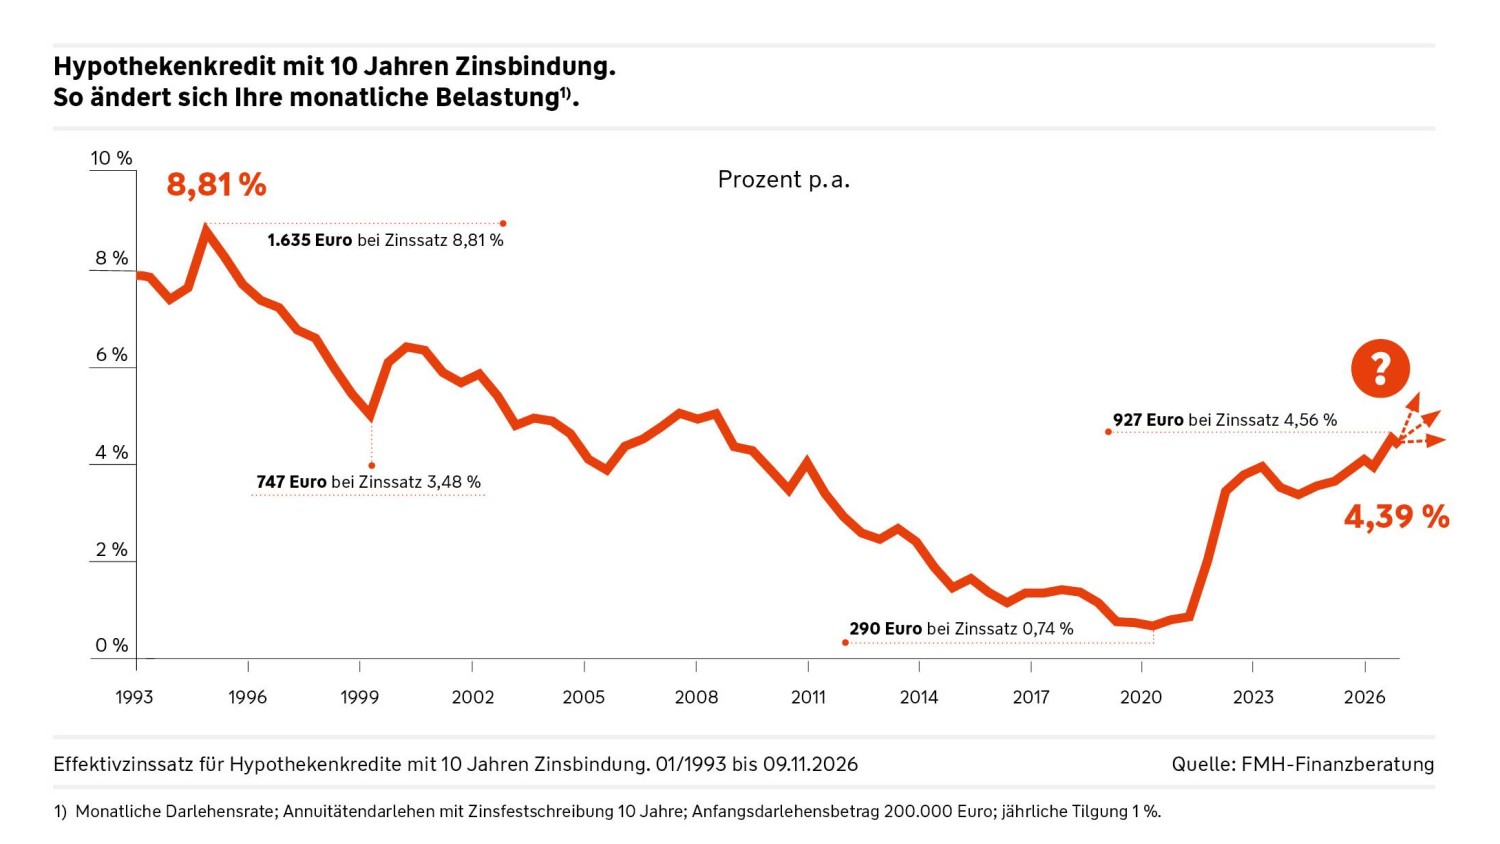
Seit Sommer 2026 sind die Zinsen für Immobilienkredite spürbar angestiegen. Aktuell liegen sie meist zwischen 4,1 und 4,6 Prozent (Stand: 18.11.2026). Grund dafür sind unter anderem:
Maßgeschneiderte Finanzierungen passend zu Ihrem Vorhaben
Günstige Darlehenszinsen für die Zukunft durch einen Bausparvertrag
Zinssicherheit für Ihre Anschlussfinanzierung per Forward-Darlehen
Flexibilität durch Sondertilgungen und anpassbare Raten je nach Tarif
Professionelle Beratung – ob telefonisch, digital oder vor Ort
Ihr Zinssatz hängt von verschiedenen Faktoren ab:
Mit unserem Finanzierungsrechner können Sie Ihren persönlichen Zinssatz für eine mögliche Baufinanzierung im Handumdrehen berechnen.
Die meisten Experten erwarten kurzfristig stabile Bauzinsen. Für Finanzierungen mit zehnjähriger Zinsbindung rechnen sie mit 4,0 bis 4,5 Prozent. Eine Rückkehr in Richtung 3 Prozent gilt kurzfristig als sehr unwahrscheinlich.
Der Grund: Hohe Energiekosten lassen die Preise stärker steigen, als die EZB anstrebt. Die Notenbank dürfte ihre Leitzinsen deshalb vorerst hoch halten. Günstigere Bauzinsen erwarten Experten erst, wenn die Energiepreise sinken.
Die folgende Rechnung zeigt, wie sich steigende Bauzinsen auf Ihre Finanzierung auswirken können. Als Beispiel dient ein Nettodarlehensbetrag von 200.000 Euro bei 4,0 Prozent Zinsen und 2 Prozent anfänglicher Tilgung. Jeder Prozentpunkt mehr Zinsen bedeutet dabei rund 167 Euro Mehrkosten im Monat. Ihre Restschuld sinkt zwar etwas schneller, weil der Tilgungsanteil Ihrer Rate bei höherem Zins schneller wächst. Den Großteil der Mehrkosten zahlen Sie allerdings für Zinsen.
| Ausgangslage | +1 Prozentpunkt | +3 Prozentpunkte | |
|---|---|---|---|
| Zinssatz | 4 % | 5 % | 7 % |
| Monatsrate | 1.000 € | 1.167 € | 1.500 € |
| Mehrkosten pro Monat | – | 167 € | 500 € |
| Restschuld nach 10 Jahren | 150.917 € | 148.239 € | 142.305 € |
| Gezahlte Zinsen nach 10 Jahren | 70.917 € | 88.239 € | 122.305 € |
Wir finden die Finanzierung mit dem passenden Zinssatz für Sie
Mehr als 2.100 Beraterinnen und Berater setzen sich mit Leidenschaft für Sie ein. Finden Sie jetzt Ihren persönlichen Berater oder vereinbaren Sie direkt einen Termin – digital, telefonisch oder vor Ort.
Ein hohes Eigenkapital verbessert Ihre Chancen auf günstige Zinsen.
Eine kurze Zinsbindung bietet niedrigere Zinsen für weniger Planungssicherheit.
Mit einem Bausparvertrag sichern Sie günstige Darlehenszinsen für später.
Ein Forward-Darlehen garantiert Ihnen die Zinsen für Ihre Anschlussfinanzierung.
Ihr Wüstenrot-Berater findet die passende Finanzierung für Sie.
Jetzt 0,45 % Darlehenszins sichern*
Mit Wohnsparen Komfort profitieren Sie von einem Bausparvertrag mit günstigen Darlehenszinsen für Ihre zukünftigen Wohnpläne.
Seit 2020 lässt sich die Zinsentwicklung in vier Phasen unterscheiden: von einem historisch niedrigen Niveau über einen rasanten Anstieg und eine Seitwärtsbewegung bis zum erneuten Anstieg 2026. Die Tabelle zeigt die Details:
| Zeitraum | Zinsentwicklung | Ungefähres Bauzinsniveau (10 Jahre) |
|---|---|---|
| Ende 2020 bis Anfang 2022 | Die EZB hält die Leitzinsen extrem niedrig. Baukredite sind so günstig wie selten zuvor. | ≈ 0,6–1,0 % |
| 2022 bis Ende 2023 | Die Inflation steigt stark. Die EZB erhöht die Leitzinsen in schneller Folge. Im November 2023 erreichen die Bauzinsen ein 10-Jahres-Hoch. | Anstieg auf ≈ 4,2 % |
| 2024 bis Ende 2025 | Die Inflation sinkt. Die EZB senkt die Leitzinsen schrittweise. Die Bauzinsen bewegen sich seitwärts. | ≈ 3,0–3,7 % |
| Seit 2026 | Der Nahostkonflikt treibt Energiepreise und Inflation nach oben. Die EZB erhöht die Leitzinsen im Juni und im September. | Anstieg von ≈ 3,6 % auf ≈ 4,4 % |
Welche Faktoren beeinflussen die Zinsentwicklung?
Die Bauzinsen werden vor allem durch drei Faktoren beeinflusst:
- Leitzinsen der EZB: Sie beeinflussen das allgemeine Zinsniveau.
- Deutsche Staatsanleihen: Ihre Renditen dienen als Orientierung für die Bauzinsen.
- Pfandbriefe: Ihre Renditen wirken sich auf die Finanzierungskosten der Banken aus.
Sinken die Leitzinsen und Renditen, können auch die Bauzinsen zurückgehen. Steigen sie, werden Baufinanzierungen meist teurer. Allerdings beeinflussen auch die Inflation, geopolitische Ereignisse und die allgemeine Wirtschaftslage die Zinsentwicklung.
Ihr Wüstenrot-Berater steht Ihnen persönlich zur Seite, beantwortet offene Fragen und findet die passende Lösung für Ihre Pläne. Lassen Sie sich einfach und unverbindlich zu Ihren Wünschen beraten.
Bauzinsen und Immobilienpreise entwickeln sich häufig gegenläufig: Steigende Zinsen verteuern Finanzierungen, senken die Nachfrage und bremsen die Preisentwicklung. Sinkende Zinsen machen höhere Kaufpreise finanzierbar und kurbeln die Nachfrage an. Aktuell steigen die Immobilienpreise vielerorts wieder, während die höheren Bauzinsen den Preisanstieg dämpfen.
* Wüstenrot Wohnsparen – Tarifvariante Komfort (D 2023/KF 0,45 %), Beispiel: Bausparsumme 50.000 EUR, Nettodarlehensbetrag 30.000 EUR, Sollzinssatz gebunden (fest) 0,45 % p. a., Abschlussgebühr 500 EUR, Variantenpreis 300 EUR, effektiver Jahreszins ab Zuteilung 1,99 % p. a., monatlicher Zins- und Tilgungsbeitrag 500 EUR, Schlussrate 497 €; Tilgungsdauer 5 Jahre und 3 Monate; vom Verbraucher zu zahlender Gesamtbetrag 30.997 €; Anzahl der Raten (inkl. Schlussrate) 62. Hinweis: Bausparkassen können sich vor Zuteilung eines Bausparvertrages nicht verpflichten, die Bausparsumme zu einem bestimmten Zeitpunkt auszuzahlen.
Chatten Sie mit uns
Wählen Sie ein Thema
Derzeit befinden sich alle Mitarbeiter in Beratungen.