
Die passende Finanzierung für Ihre Traumimmobilie

Die wichtigsten Entwicklungen im Überblick:
Das erfahren Sie in diesem Ratgeber:
Wie entwickeln sich die Bauzinsen aktuell?
Welche Faktoren beeinflussen die Zinsentwicklung?
Wovon hängt mein persönlicher Zinssatz ab?
Checkliste: Wie kann ich mir günstige Zinsen sichern?
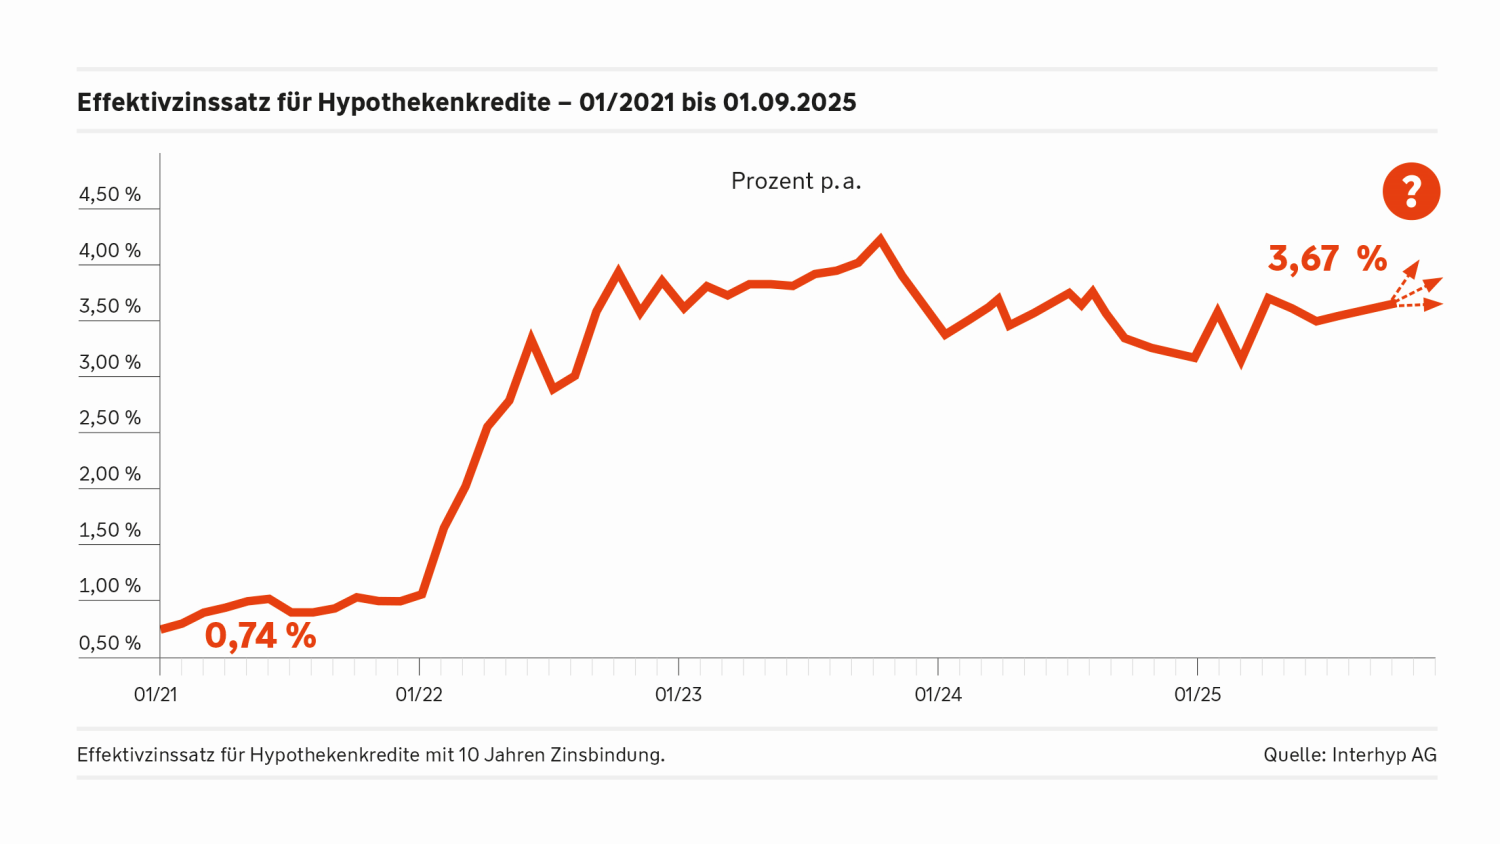
Wie haben sich die Bauzinsen in der Vergangenheit entwickelt?
Beispiel: Welche Folgen hat eine Zinssteigerung?
Wie hängen Bauzinsen und Immobilienpreise zusammen?
Prognose für die Zinsentwicklung: Wie geht es weiter?
Seit dem Sommer 2026 ziehen die Zinsen für Immobiliendarlehen spürbar an. Anfang August lagen sie für eine zehnjährige Zinsbindung noch bei rund 4 Prozent. Aktuell zahlen Sie meist zwischen 4,1 und 4,6 Prozent.
Das steckt hinter dem Anstieg:
Jetzt 0,45 % Darlehenszins sichern
Mit Wohnsparen Komfort profitieren Sie von einem Bausparvertrag mit günstigen Darlehenszinsen für Ihre zukünftigen Wohnpläne.
Die Entwicklung der Bauzinsen hängt von zahlreichen Faktoren ab. Drei davon sind besonders wichtig:
Diese Faktoren hängen eng zusammen: Werden beispielsweise sinkende Leitzinsen erwartet, können die Renditen von Staatsanleihen und Pfandbriefen sinken. Dadurch können die Bauzinsen ebenfalls zurückgehen. Werden dagegen steigende Leitzinsen erwartet, ziehen die Bauzinsen meist an.
Allerdings gibt es auch Ausnahmen. Faktoren wie die Inflation, geopolitische Verhältnisse sowie die allgemeine Wirtschaftslage spielen ebenfalls eine Rolle. Je nach Zusammenspiel dieser Faktoren können sich die Bauzinsen auch entgegen den Leitzinsen entwickeln.
Wir finden die Finanzierung mit dem passenden Zinssatz für Sie
Mehr als 2.100 Beraterinnen und Berater setzen sich mit Leidenschaft für Sie ein. Finden Sie jetzt Ihren persönlichen Berater oder vereinbaren Sie direkt einen Termin – digital, telefonisch oder vor Ort.
Die Marktzinsen sind nur ein Anhaltspunkt für Ihren persönlichen Zinssatz. Er hängt von mehreren Faktoren ab, zu denen auch Ihre finanzielle Situation zählt.
Geben Sie einfach die Werte für Ihre Wunschfinanzierung an und erfahren Sie, welche Konditionen Sie erhalten könnten.
Um sich günstige Zinsen für Ihre Finanzierung zu sichern, sollten Sie Ihr Immobilienvorhaben frühzeitig und sorgfältig planen. Gehen Sie dabei am besten wie folgt vor:
Tipp: Stellen Sie eine Haushaltsrechnung auf
In einer Haushaltsrechnung stellen Sie Ihre monatlichen Einnahmen Ihren Ausgaben gegenüber – so erfahren Sie, wie viel Geld Ihnen im Monat für eine Finanzierung zur Verfügung steht.
Nutzen Sie dafür ganz einfach unseren Haushaltsrechner.
Seit 2020 lassen sich bei den Bauzinsen vier Phasen unterscheiden: von einem historisch niedrigen Niveau über einen rasanten Anstieg und eine Seitwärtsbewegung bis zum erneuten Anstieg 2026. Die Tabelle zeigt die Details:
| Zeitraum | Zinsentwicklung | Ungefähres Bauzinsniveau (10 Jahre) |
|---|---|---|
| Ende 2020 bis Anfang 2022 | Die EZB hält die Leitzinsen extrem niedrig. Baukredite sind so günstig wie selten zuvor. | ≈ 0,6–1,0 % |
| 2022 bis Ende 2023 | Die Inflation steigt stark. Die EZB erhöht die Leitzinsen in schneller Folge. Im November 2023 erreichen die Bauzinsen ein 10-Jahres-Hoch. | Anstieg auf ≈ 4,2 % |
| 2024 bis Ende 2025 | Die Inflation sinkt. Die EZB senkt die Leitzinsen schrittweise. Die Bauzinsen bewegen sich seitwärts. | ≈ 3,0–3,7 % |
| 2026 | Der Nahostkonflikt treibt Energiepreise und Inflation nach oben. Die EZB erhöht die Leitzinsen im Juni und im September. | Anstieg von ≈ 3,6 % auf ≈ 4,4 % |
Die folgende Rechnung zeigt, welche Auswirkungen steigende Bauzinsen auf Ihre Finanzierung haben können. Zur Berechnung der Kreditkosten wird der effektive Jahreszins herangezogen. Dieser enthält neben dem Sollzins alle weiteren Kosten der Kreditvergabe und gibt sie als jährlichen Prozentsatz an.
In der Rechnung wird von einem Nettodarlehensbetrag von 200.000 Euro, 4 Prozent Zinsen und einer anfänglichen Tilgung von 2 Prozent ausgegangen. Jeder Prozentpunkt mehr Zinsen bedeutet dabei rund 167 Euro Mehrkosten im Monat. Ihre Restschuld sinkt zwar etwas schneller, weil der höhere Tilgungsanteil auch mehr Zinsen kostet – den Großteil der Mehrkosten zahlen Sie allerdings für Zinsen.
| Ausgangslage | +1 Prozentpunkt | +3 Prozentpunkte | |
|---|---|---|---|
| Zinssatz | 4 % | 5 % | 7 % |
| Monatsrate | 1.000 € | 1.167 € | 1.500 € |
| Mehrkosten pro Monat | – | 167 € | 500 € |
| Restschuld nach 10 Jahren | 150.917 € | 148.239 € | 142.305 € |
| Gezahlte Zinsen nach 10 Jahren | 70.917 € | 88.239 € | 122.305 € |
Bauzinsen und Immobilienpreise entwickeln sich häufig gegenläufig:
Aktuelle Immobilienpreise
Nach der Korrektur der vergangenen Jahre steigen die Immobilienpreise in Deutschland vielerorts wieder an. Die gestiegenen Bauzinsen verteuern jedoch die Finanzierung und bremsen damit die Preisentwicklung.
Auf der Suche nach einem neuen Traumzuhause?
In unserem Immobilienportal finden Sie Ihr neues Zuhause unter mehr als 350.000 Objekten.
Bis zum Jahresende erwarten die meisten Fachleute stabile Bauzinsen. Für die Bestkonditionen bei zehnjähriger Zinsbindung rechnen sie mit 4,0 bis 4,5 Prozent. Eine Rückkehr in Richtung 3 Prozent gilt kurzfristig als sehr unwahrscheinlich.
Diese Faktoren bestimmen den Kurs:
Die Bauzinsen mit zehnjähriger Zinsbindung liegen aktuell bei 4,1 bis 4,6 Prozent. Trotzdem können Sie Ihre Finanzierung aktiv mitgestalten: Mit ausreichend Eigenkapital, einer passenden Zinsbindung und frühzeitiger Planung schaffen Sie die Grundlage für gute Konditionen.
Ihr Wüstenrot-Berater unterstützt Sie persönlich dabei, eine Finanzierung zu finden, die zu Ihren Plänen und finanziellen Möglichkeiten passt.
Stand: Oktober 2026
Tipp:
In unseren Ratgebern finden Sie weitere Infos zu den Themen Immobilienkauf und Hausbau.
* Wüstenrot Wohnsparen – Tarifvariante Komfort (D 2023/KF 0,45 %), Beispiel: Bausparsumme 50.000 EUR, Nettodarlehensbetrag 30.000 EUR, Sollzinssatz gebunden (fest) 0,45 % p. a., Abschlussgebühr 500 EUR, Variantenpreis 300 EUR, effektiver Jahreszins ab Zuteilung 1,99 % p. a., monatlicher Zins- und Tilgungsbeitrag 500 EUR, Schlussrate 497 €; Tilgungsdauer 5 Jahre und 3 Monate; vom Verbraucher zu zahlender Gesamtbetrag 30.997 €; Anzahl der Raten (inkl. Schlussrate) 62. Hinweis: Bausparkassen können sich vor Zuteilung eines Bausparvertrages nicht verpflichten, die Bausparsumme zu einem bestimmten Zeitpunkt auszuzahlen.
Bitte beachten Sie: Unsere Ratgeberartikel ersetzen keine Beratung durch einen Gutachter oder Juristen. Bei Unsicherheiten oder Fragen wenden Sie sich daher bitte immer persönlich an einen Fachanwalt oder Gutachter. Bei Fragen zu Finanzierungen, Bausparen oder Versicherungen stehen Ihnen unsere Berater natürlich jederzeit zur Verfügung. Bei Fragen rund um die Immobilienvermittlung und -verrentung stehen Ihnen unsere Immobilienexperten gerne zur Seite.
Chatten Sie mit uns
Wählen Sie ein Thema
Derzeit befinden sich alle Mitarbeiter in Beratungen.