
Zinsentwicklung 2026: Aktuelle Zinsen für Immobilienkredite
Die wichtigsten Entwicklungen im Überblick:
- Aktuell liegen die Bauzinsen für eine Zinsbindung von 10 Jahren meist zwischen 4,1 und 4,6 Prozent.
- Die Europäische Zentralbank (EZB) hat ihre Leitzinsen im September zuletzt auf 2,50 Prozent angehoben.
- Experten rechnen langfristig mit stabilen Bauzinsen. Ein drastischer Rückgang ist nicht abzusehen.
Das erfahren Sie in diesem Ratgeber:
Wie entwickeln sich die Bauzinsen aktuell?
Welche Faktoren beeinflussen die Zinsentwicklung?
Wovon hängt mein persönlicher Zinssatz ab?
Checkliste: Wie kann ich mir günstige Zinsen sichern?
Wie haben sich die Bauzinsen in der Vergangenheit entwickelt?
Beispiel: Welche Folgen hat eine Zinssteigerung?
Wie hängen Bauzinsen und Immobilienpreise zusammen?
Prognose für die Zinsentwicklung: Wie geht es weiter?
1. Wie entwickeln sich die Bauzinsen aktuell?
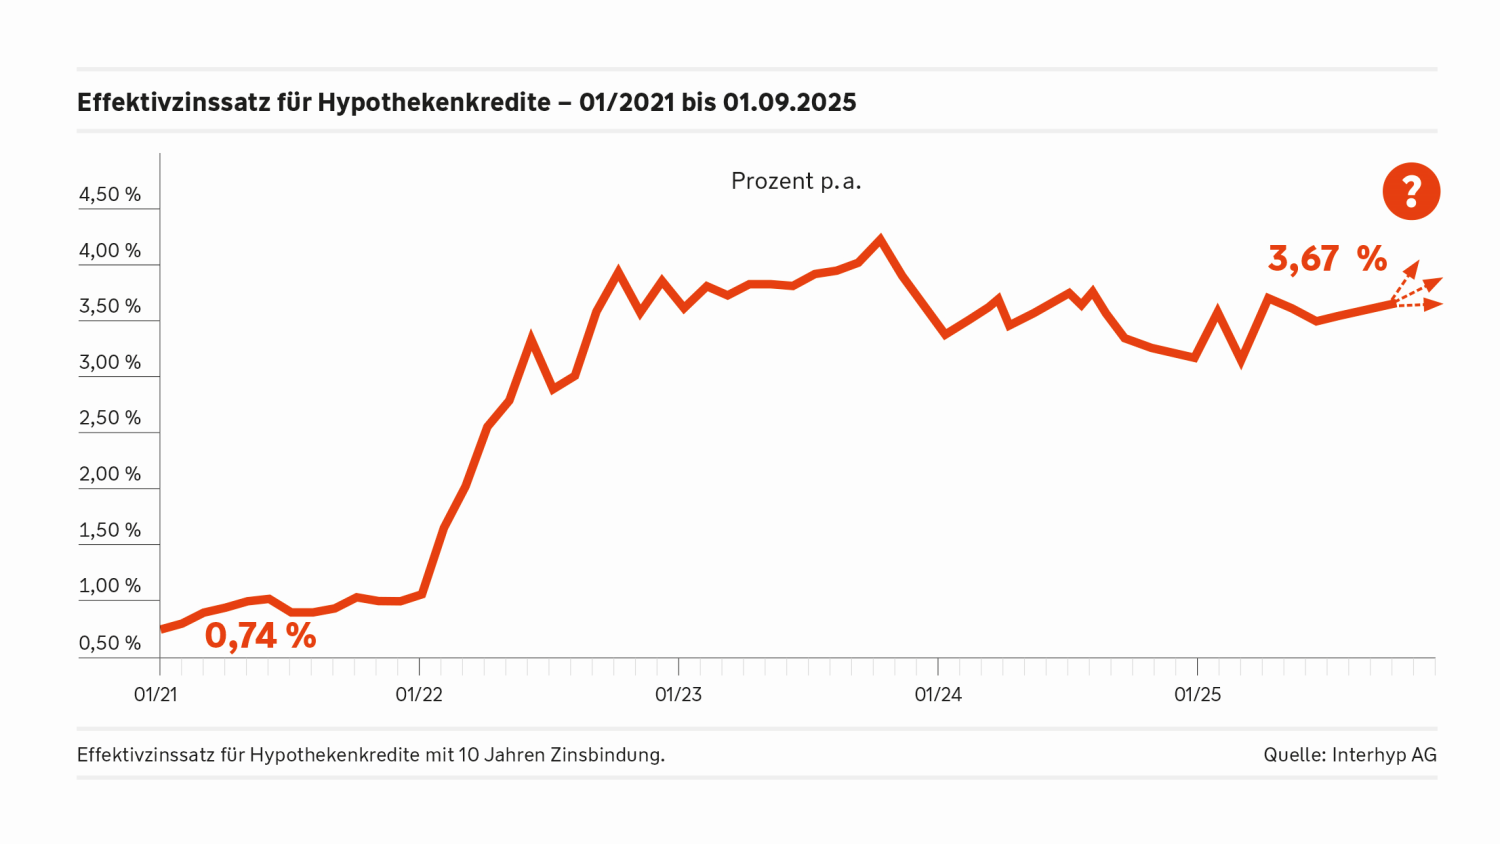
Seit dem Sommer 2026 ziehen die Zinsen für Immobiliendarlehen spürbar an. Anfang August lagen sie für eine zehnjährige Zinsbindung noch bei rund 4 Prozent. Aktuell zahlen Sie meist zwischen 4,1 und 4,6 Prozent.
Das steckt hinter dem Anstieg:
- Höhere Energiepreise: Der Konflikt im Nahen Osten verteuert Öl und Gas. Infolgedessen ist die Inflation im Euroraum und in Deutschland zuletzt gestiegen.
- Wiederholte Leitzinserhöhungen: Die EZB hat die Leitzinsen im Juni und im September angehoben, um die Inflation zu bremsen.
- Steigende Renditen von Bundesanleihen: Die Rendite zehnjähriger Bundesanleihen lag Ende September bei 3,58 Prozent – so hoch wie seit rund 15 Jahren nicht mehr. An ihr orientieren sich die Bauzinsen besonders stark.
2. Welche Faktoren beeinflussen die Zinsentwicklung?
Die Entwicklung der Bauzinsen hängt von zahlreichen Faktoren ab. Drei davon sind besonders wichtig:
- Leitzinsen der EZB: Die Europäische Zentralbank beeinflusst mit ihren Leitzinsen das allgemeine Zinsniveau. Sie bestimmen unter anderem, zu welchen Konditionen sich Banken kurzfristig Geld bei der EZB leihen oder dort anlegen können.
- Deutsche Staatsanleihen: Mit diesen Wertpapieren leiht sich der Bund Geld von Anlegern. Die Renditen langfristiger Bundesanleihen dienen als wichtige Orientierung für die Bauzinsen.
- Pfandbriefe: Über Pfandbriefe beschaffen sich Banken einen Teil des Geldes für Baufinanzierungen. Ändern sich die Pfandbriefrenditen, kann sich das auf die angebotenen Bauzinsen auswirken.
Diese Faktoren hängen eng zusammen: Werden beispielsweise sinkende Leitzinsen erwartet, können die Renditen von Staatsanleihen und Pfandbriefen sinken. Dadurch können die Bauzinsen ebenfalls zurückgehen. Werden dagegen steigende Leitzinsen erwartet, ziehen die Bauzinsen meist an.
Allerdings gibt es auch Ausnahmen. Faktoren wie die Inflation, geopolitische Verhältnisse sowie die allgemeine Wirtschaftslage spielen ebenfalls eine Rolle. Je nach Zusammenspiel dieser Faktoren können sich die Bauzinsen auch entgegen den Leitzinsen entwickeln.
Mit Bausparen auf der sicheren Seite
Sichern Sie sich mit einem Bausparvertrag schon heute einen festen Darlehenszins für später. Damit legen Sie den Grundstein für Ihre künftige Finanzierung – ganz gleich, wie sich die Zinsen entwickeln.
3. Wovon hängt mein persönlicher Zinssatz ab?
Die Marktzinsen sind nur ein Anhaltspunkt für Ihren persönlichen Zinssatz. Er hängt von mehreren Faktoren ab, zu denen auch Ihre finanzielle Situation zählt.
- Beleihungsauslauf: Er gibt an, welchen Anteil des Immobilienwerts Sie finanzieren. Je mehr Eigenkapital Sie einbringen, desto geringer ist der Beleihungsauslauf und desto günstiger können die Zinsen ausfallen.
- Bonität und Einkommen: Ein sicheres, regelmäßiges Einkommen und eine gute Bonität wirken sich in der Regel positiv auf Ihre Konditionen aus.
- Immobilie und Lage: Die Immobilie dient bei der Finanzierung als Sicherheit. Ein guter Zustand, eine gefragte Lage und eine hohe Verwertbarkeit können Ihre Konditionen verbessern.
- Zinsbindung: Je länger Sie den Zinssatz festschreiben, desto höher kann der Sollzins ausfallen. Dafür erhalten Sie langfristige Planungssicherheit und schützen sich vor steigenden Zinsen.
- Art der Finanzierung: Je nach Finanzierungsform können Zinssatz, Laufzeit und Flexibilität unterschiedlich ausfallen. Ein Vergleich zeigt Ihnen, welche Lösung am besten zu Ihrem Vorhaben passt.
Berechnen Sie Ihre Zinsen für eine mögliche Baufinanzierung
Geben Sie einfach die Werte für Ihre Wunschfinanzierung an und erfahren Sie, welche Konditionen Sie erhalten könnten.
Annahmen
Wüstenrot Wohndarlehen Classic der Wüstenrot Bausparkasse AG, selbst genutztes Wohneigentum,
erstrangige Absicherung des Darlehens über eine Grundschuld, einwandfreie Einkommens- und
Vermögenssituation, festes Beschäftigungsverhältnis (keine geringfügige Beschäftigung) als
Angestellte/r, Arbeiter/in, Beamte/in oder Soldat/in, Auszahlung des Darlehens in einer Summe.
4. Checkliste: Wie kann ich mir günstige Zinsen sichern?
Um sich günstige Zinsen für Ihre Finanzierung zu sichern, sollten Sie Ihr Immobilienvorhaben frühzeitig und sorgfältig planen. Gehen Sie dabei am besten wie folgt vor:
- Eigenkapital und Bonität stärken: Bringen Sie möglichst viel Eigenkapital in die Finanzierung ein. Das reduziert den Finanzierungsbedarf und kann Ihre Konditionen verbessern. Eine gute Bonität und regelmäßige Einkünfte erhöhen zusätzlich die Chance auf günstige Zinsen.
- Passende Zinsbindung wählen: Eine kurze Sollzinsbindung ist häufig günstiger, erhöht jedoch das Risiko steigender Zinsen bei der Anschlussfinanzierung. Eine lange Sollzinsbindung von 15, 20 oder 30 Jahren bietet dagegen mehr Planungssicherheit.
- Zinsen für später sichern: Steht Ihr Wohnprojekt erst in einigen Jahren an, kann ein Bausparvertrag sinnvoll sein. Der Darlehenszins wird bereits bei Vertragsabschluss festgelegt und gilt unabhängig von der späteren Zinsentwicklung.
- Anschlussfinanzierung rechtzeitig planen: Endet die Zinsbindung Ihrer Baufinanzierung in den kommenden Jahren, kann ein Forward-Darlehen infrage kommen. Damit sichern Sie sich das aktuelle Zinsniveau bis zu 60 Monate im Voraus.
Tipp: Stellen Sie eine Haushaltsrechnung auf
In einer Haushaltsrechnung stellen Sie Ihre monatlichen Einnahmen Ihren Ausgaben gegenüber – so erfahren Sie, wie viel Geld Ihnen im Monat für eine Finanzierung zur Verfügung steht.
Nutzen Sie dafür ganz einfach unseren Haushaltsrechner.
5. Wie haben sich die Bauzinsen in der Vergangenheit entwickelt?
Seit 2020 lassen sich bei den Bauzinsen vier Phasen unterscheiden: von einem historisch niedrigen Niveau über einen rasanten Anstieg und eine Seitwärtsbewegung bis zum erneuten Anstieg 2026. Die Tabelle zeigt die Details:
| Zeitraum | Zinsentwicklung | Ungefähres Bauzinsniveau (10 Jahre) |
|---|---|---|
| Ende 2020 bis Anfang 2022 | Die EZB hält die Leitzinsen extrem niedrig. Baukredite sind so günstig wie selten zuvor. | ≈ 0,6–1,0 % |
| 2022 bis Ende 2023 | Die Inflation steigt stark. Die EZB erhöht die Leitzinsen in schneller Folge. Im November 2023 erreichen die Bauzinsen ein 10-Jahres-Hoch. | Anstieg auf ≈ 4,2 % |
| 2024 bis Ende 2025 | Die Inflation sinkt. Die EZB senkt die Leitzinsen schrittweise. Die Bauzinsen bewegen sich seitwärts. | ≈ 3,0–3,7 % |
| 2026 | Der Nahostkonflikt treibt Energiepreise und Inflation nach oben. Die EZB erhöht die Leitzinsen im Juni und im September. | Anstieg von ≈ 3,6 % auf ≈ 4,4 % |
In wenigen Klicks zum individuellen Immobilienkredit
6. Beispiel: Welche Folgen hat eine Zinssteigerung?
Die folgende Rechnung zeigt, wie sich steigende Bauzinsen auf Ihre Finanzierung auswirken können. Für die Berechnung der Kreditkosten wird der effektive Jahreszins herangezogen. Er enthält neben dem Sollzins alle weiteren Kosten der Kreditvergabe und gibt sie als jährlichen Prozentsatz an.
Bei einem Nettodarlehensbetrag von 200.000 Euro – also dem Betrag, der Ihnen tatsächlich ausgezahlt wird – bedeutet 1 Prozentpunkt mehr Zinsen rund 167 Euro Mehrkosten im Monat. Bei gleicher anfänglicher Tilgung steigt Ihre Monatsrate um diesen Betrag:
| Mögliche Zinssteigerung p. a. | 1 Prozentpunkt | 2 Prozentpunkte | 3 Prozentpunkte |
|---|---|---|---|
| Mehrkosten pro Monat | 167 € | 333 € | 500 € |
| Mehrkosten pro Jahr | 2.000 € | 4.000 € | 6.000 € |
7. Wie hängen Bauzinsen und Immobilienpreise zusammen?
Bauzinsen und Immobilienpreise entwickeln sich häufig gegenläufig:
- Steigende Bauzinsen ➡ sinkende oder stagnierende Immobilienpreise: Höhere Zinsen machen die Finanzierung teurer. Die monatliche Belastung (Rate) steigt, wodurch sich Kaufinteressenten ein geringeres Darlehen leisten können. Die Nachfrage sinkt, was den Druck auf die Immobilienpreise erhöht und sie tendenziell sinken oder langsamer steigen lässt. Dies war in Deutschland ab 2023 gut zu beobachten.
- Sinkende Bauzinsen ➡ steigende Immobilienpreise: Niedrigere Zinsen machen Kredite günstiger. Die monatliche Rate sinkt, wodurch Käufer höhere Kaufpreise zahlen können. Die Nachfrage steigt, was die Preise in die Höhe treibt (wie in der Niedrigzinsphase bis Anfang 2022).
Aktuelle Immobilienpreise
Nach der Korrektur der vergangenen Jahre steigen die Immobilienpreise in Deutschland vielerorts wieder an. Die gestiegenen Bauzinsen verteuern jedoch die Finanzierung und bremsen damit die Preisentwicklung.
Auf der Suche nach einem neuen Traumzuhause?
In unserem Immobilienportal finden Sie Ihr neues Zuhause unter mehr als 350.000 Objekten.
8. Prognose für die Zinsentwicklung: Wie geht es weiter?
Bis zum Jahresende erwarten die meisten Fachleute stabile Bauzinsen. Für die Bestkonditionen bei zehnjähriger Zinsbindung rechnen sie mit 4,0 bis 4,5 Prozent. Eine Rückkehr in Richtung 3 Prozent gilt kurzfristig als sehr unwahrscheinlich.
Diese Faktoren bestimmen den Kurs:
- Geldpolitik: Die EZB entscheidet vor Jahresende erneut über die Leitzinsen. Einige Volkswirte halten eine weitere Erhöhung im Dezember für möglich.
- Energiepreise: Viele Fachleute erwarten sinkende Bauzinsen erst, wenn sich der Konflikt im Nahen Osten entspannt und Öl und Gas wieder günstiger werden.
- Ausblick 2027: Mittelfristig gehen die Prognosen auseinander. Ein Teil der Fachleute erwartet sinkende, ein anderer weiter steigende Bauzinsen.
Fazit: Mit der richtigen Planung zu günstigen Zinsen
Die Bauzinsen mit zehnjähriger Zinsbindung liegen aktuell bei 4,1 bis 4,6 Prozent. Trotzdem können Sie Ihre Finanzierung aktiv mitgestalten: Mit ausreichend Eigenkapital, einer passenden Zinsbindung und frühzeitiger Planung schaffen Sie die Grundlage für gute Konditionen.
Ihr Wüstenrot-Berater unterstützt Sie persönlich dabei, eine Finanzierung zu finden, die zu Ihren Plänen und finanziellen Möglichkeiten passt.
Stand: Oktober 2026
Weitere Fragen und Antworten zur Zinsentwicklung
Der Sollzins ist der reine Zins, den Sie für Ihr Darlehen zahlen. Der effektive Jahreszins enthält zusätzlich weitere Kosten des Kredits und zeigt Ihre tatsächliche jährliche Belastung. Vergleichen Sie Angebote deshalb immer anhand des Effektivzinses.
Eine kurze Zinsbindung kann sich lohnen, wenn Sie von künftig sinkenden Zinsen ausgehen oder die Finanzierung in den nächsten Jahren voraussichtlich zurückzahlen möchten. Allerdings tragen Sie das Risiko, dass die Zinsen bei einer Anschlussfinanzierung deutlich höher ausfallen. Für mehr Planungssicherheit ist eine längere Zinsbindung oft die sicherere Wahl.
Mit einem festen Zinssatz bleibt Ihre Rate bis zum Ende der Zinsbindung unverändert. Höhere Zinsen betreffen Sie dann erst bei der Anschlussfinanzierung. Anders ist es bei variablen Darlehen: Hier wird der Zins regelmäßig an die Marktentwicklung angepasst, und Ihre Rate kann steigen.
Variable Darlehen orientieren sich am Euribor, dem Zinssatz, zu dem sich Banken im Euroraum untereinander Geld leihen. Steigen die Leitzinsen weiter, verteuert sich Ihre Rate. Ein fester Zins bietet Ihnen deshalb meist mehr Planungssicherheit.
Am besten frühzeitig. Mit einem Forward-Darlehen legen Sie den Zins schon bis zu 60 Monate vor Ende Ihrer Zinsbindung fest. Bei einer Zinsbindung über 10 Jahre können Sie außerdem 10 Jahre nach der vollständigen Auszahlung mit 6 Monaten Frist kündigen.
Ob sich Warten lohnt, kann niemand sicher vorhersagen. Entscheidend ist, dass Sie eine Rate finden, die dauerhaft zu Ihrem Budget passt.
Für Ihre Finanzierung können Sie ausgewählte Förderungen der Kreditanstalt für Wiederaufbau (KfW) nutzen. Alternativ helfen Ihnen Bausparförderungen beim Aufbau von Eigenkapital.
Tipp:
In unseren Ratgebern finden Sie weitere Infos zu den Themen Immobilienkauf und Hausbau.


Bitte beachten Sie: Unsere Ratgeberartikel ersetzen keine Beratung durch einen Gutachter oder Juristen. Bei Unsicherheiten oder Fragen wenden Sie sich daher bitte immer persönlich an einen Fachanwalt oder Gutachter. Bei Fragen zu Finanzierungen, Bausparen oder Versicherungen stehen Ihnen unsere Berater natürlich jederzeit zur Verfügung. Bei Fragen rund um die Immobilienvermittlung und -verrentung stehen Ihnen unsere Immobilienexperten gerne zur Seite.